/ Ипотека на строительство дома в 2026 году: 6% вместо рыночных 19%
Ипотека на строительство дома в 2026 году: 6% вместо рыночных 19%
Цены, смета и ипотека
Опубликовано 11 сентября 2026
Обновлено 2 октября 20269 мин чтения
484 просмотров
Палагин Никита
Архитектор-проектировщик · СтройИндустрия
Рыночная ипотека в российских банках в сентябре 2026 года стоит 15,9–19,45% годовых. При этом по трём государственным программам — семейной, ИТ- и сельской — можно построить дом под 6%, а в некоторых случаях под 0,1–3%. Разница на кредите в 8 млн руб. на 20 лет — это не проценты в калькуляторе, а миллионы рублей переплаты за срок жизни кредита.
Дом на этапе строительства — это не квартира в новостройке. Банк не может просто оформить залог на то, чего физически ещё нет, поэтому у льготной ипотеки на ИЖС свои правила: аккредитованный подрядчик, эскроу-счёт, требования к статусу земельного участка. Разбираем, какая программа что даёт в 2026 году, кому она подходит и какие дома под неё уже можно строить.
01Какие льготные программы действуют в 2026 году
Все три программы установлены постановлениями Правительства РФ и работают через банки-партнёры, а на строительство распространяются на тех же условиях, что и на покупку готового жилья.
6 млн ₽ на заёмщика, 12 млн ₽ на семью из двух созаёмщиков
бессрочно, средства выделяются ежегодно
Ставки и лимиты актуальны на сентябрь 2026 года. Программы регулируются постановлениями Правительства РФ и правилами банков-операторов — актуальные условия всегда проверяйте на сайте оператора программы перед подачей заявки.
Отдельно существуют дальневосточная и арктическая ипотека (от 2%), а также программа для новых регионов — но они привязаны к конкретным территориям и на большинство участков в Центральной России не распространяются, поэтому в этом разборе не участвуют.
С 1 февраля 2026 года в семейной ипотеке появилось изменение: супруги теперь оформляются как созаёмщики по одному договору — раньше кредит оформляли на одного из них.
02Кому подходит какая программа
Семейная ипотека — если в семье есть ребёнок до 6 лет, двое несовершеннолетних детей или ребёнок с инвалидностью. Самый широкий лимит — 12 млн ₽ для Москвы и области: с учётом действующих скидок его хватает на 87 проектов из 121.
ИТ-ипотека — если вы официально работаете в аккредитованной ИТ-компании от 3 месяцев, вам от 18 до 50 лет, а доход — от 150 000 ₽ в месяц для Москвы, области и городов-миллионников (от 90 000 ₽ для остальных регионов). Единый лимит 9 млн ₽ действует независимо от региона стройки.
Сельская ипотека — самая низкая ставка на рынке, но и самая узкая по применению: участок должен относиться к сельской территории, сельской агломерации или опорному населённому пункту. Часть районов Московской области под это определение попадает, часть — нет: конкретный статус земли всегда стоит сверять с банком до того, как вы влюбитесь в проект.
Важное правило для всех трёх программ: льготную ипотеку с господдержкой можно получить только один раз в жизни, и совместить две программы на одном объекте нельзя.
03Ещё 450 000 ₽ — отдельно от ставки
Для семей с тремя и более детьми есть отдельная мера поддержки, которая не заменяет ставку по ипотеке, а складывается с ней: единовременная выплата до 450 000 ₽ на погашение основного долга или процентов. Основание — Федеральный закон от 03.07.2019 № 157-ФЗ. Условие по дате рождения ребёнка — после 1 января 2019 года, а ипотечный договор должен быть заключён до 1 июля 2031 года; дата оформления самого кредита при этом не ограничена. В части регионов местный бюджет добавляет ещё до 100–150 тыс. ₽ сверху.
Ниже — реальные проекты СтройИндустрии, которые укладываются в лимиты программ. Цены — из каталога на 30 сентября 2026 года, с учётом действующих скидок: −21% на типовые каркасные дома и −14% на каркасные от 130 м² и каменные дома (акции до 30 ноября), −10% на каркасные до 130 м².
Если бюджет по программе не закрывает полную стоимость проекта — разницу можно доплатить наличными или маткапиталом. Банк не требует финансировать всё строительство исключительно кредитными средствами.
Полный список проектов под условия господдержки — на странице «Свой дом с государственной поддержкой». СтройИндустрия — аккредитованный партнёр банков по программам господдержки, поэтому одобрение по эскроу-счёту проходит по уже согласованной схеме, без дополнительных проверок подрядчика.
05Одобрит ли банк каркасный дом или дом из газобетона
Здесь у льготной ипотеки нет предпочтений по материалу: банк смотрит не на технологию, а на то, капитальная это постройка или нет. И каркасный дом на винтовых сваях или ленточном фундаменте, и дом из газобетонных блоков — капитальные объекты ИЖС с коммуникациями и постоянной регистрацией, поэтому оба проходят по всем трём программам одинаково.
Что банк действительно проверяет:
– статус участка — только ИЖС или ЛПХ с правом жилого строительства; земля в СНТ без вида разрешённого использования «для жилищного строительства» проблему создаст;
– аккредитацию подрядчика — если строительная компания не работает с банком напрямую, деньги на эскроу-счёте банк просто не откроет;
– договор подряда с фиксированной сметой — банк переводит деньги подрядчику не разом, а по этапам, которые прописаны в договоре и привязаны к смете.
Миф
Реальность
«Банк одобрит льготную ипотеку только на кирпичный или каменный дом»
Материал стен не входит в критерии одобрения — банк проверяет статус участка, аккредитацию подрядчика и договор подряда; каркасный дом и дом из газобетона проходят на равных.
«Ставка 6% — это вся стоимость кредита»
В неё не входит страхование объекта и жизни заёмщика; при отказе от страховки банк обычно поднимает ставку на несколько процентных пунктов.
«Если участок не сельский, сельскую ипотеку всё равно оформят, просто по более высокой ставке»
Сельская ипотека привязана к статусу территории, а не к тарифной сетке: на несельский участок её не одобрят вообще, а не одобрят «дороже».
Банк смотрит на статус участка и договор подряда, а не на то, из чего сложены стены. За всё время работы по эскроу-счетам отказы у нас были из-за документов на землю или неаккредитованного подрядчика — но ни разу из-за технологии строительства.
Палагин Никита
Архитектор-проектировщик
Каркасный дом отличается от газобетонного скоростью: коробку под крышу собирают за 4–8 недель против 6–10 у газобетона, а значит и деньги с эскроу-счёта на первый этап раскрываются быстрее. Для банка это не критично, а для заёмщика может быть аргументом, если хочется быстрее закрыть переезд.
06Как проходит оформление: 6 шагов
1. Выбираете проект в каталоге или обсуждаете индивидуальный — под конкретный лимит программы.
2. Проверяете статус участка в выписке ЕГРН (или подбираете участок вместе с менеджером СтройИндустрии).
3. Подаёте заявку в банк-партнёр с документами на программу (свидетельства о рождении детей, справка с работы для ИТ-ипотеки и т.д.).
4. После одобрения банк открывает эскроу-счёт и переводит на него сумму кредита.
5. СтройИндустрия строит дом по этапам, банк раскрывает эскроу-счёт по мере выполнения работ.
6. После сдачи дома вы получаете ключи и оформляете постоянную регистрацию — с этого момента кредит обслуживается как обычная ипотека.
07На какие грабли обычно наступают
Чаще всего заявку тормозит не банк, а сам заёмщик — на том, что легко было проверить заранее.
Участок без нужного статуса. Если земля оформлена как СНТ или ДНП без вида разрешённого использования под жилое строительство, банк отклонит заявку без объяснений, почему именно. Проверка ЕГРН за 15 минут экономит недели ожидания отказа.
Неаккредитованный подрядчик. Красивая смета от знакомой бригады не поможет, если компания не работает с банком по эскроу-счетам — деньги просто не смогут дойти до этого подрядчика через эскроу-счёт.
Использованная льгота. Если раньше уже брали любую льготную ипотеку — семейную, сельскую, дальневосточную — на другой объект, повторно программой воспользоваться нельзя. Это стоит проверить до того, как выбран проект дома, а не после одобрения.
Смета «под честное слово». Банк раскрывает эскроу-счёт строго по этапам сметы, а не по факту работ «на глаз». Если в договоре подряда этапы прописаны расплывчато, деньги на следующий этап зависают до уточнения документов — а стройка стоит.
СтройИндустрия строит по гарантии на 15 лет, с личным кабинетом для фотоотчёта по каждому этапу и поэтапной оплатой, которая один в один ложится на схему раскрытия эскроу-счёта. Подробнее об условиях ипотеки — на странице услуги, рейтинг компании — 4,9 на Яндекс Картах.
08Кейс из практики
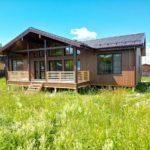
Каркасный дом по проекту D218-1 — свежий пример того, как выглядит проект внутри лимита ИТ-ипотеки: 8 640 000 ₽ при лимите программы 9 млн ₽.
Параметр
Значение
Проект
D218-1
Площадь
152 м²
Технология
Каркас
Спальни / санузлы
3 / 2
Стоимость
8 640 000 ₽ (в лимите ИТ-ипотеки)
Завершён
3 июля 2026
Дом из кейса — проект D218-1, сдан 3 июля 2026 года
Дом строили для семьи с двумя-тремя детьми: отдельная детская зона с двумя спальнями и своим санузлом, отдельная зона родителей с гардеробной — и большая крытая терраса на общую зону.
Дом по проекту D218-1 мы делали с чётким разделением на зоны — общую, детскую и родительскую — чтобы у каждого в семье было личное пространство, а не общий коридор на весь дом. Такую планировку легко объяснить банку в проекте: она не расширяет площадь застройки, а просто грамотно её использует.
Палагин Никита
Архитектор-проектировщик
09Источники и нормативы
Ссылки проверены 23 сентября 2026 года. Условия программ господдержки Правительство пересматривает — перед подачей заявки сверяйте действующую редакцию в первоисточнике.
Постановление Правительства РФ от 30.12.2017 № 1711 —
правила семейной ипотеки
Открыть источник →
Правительство продлило ИТ-ипотеку до 2030 года —
government.ru
Открыть источник →
Постановление Правительства РФ о сельской ипотеке —
government.ru
Открыть источник →
Федеральный закон от 03.07.2019 № 157-ФЗ —
о мерах господдержки семей с детьми при погашении ипотеки
Открыть источник →
Статистика Минфина по выплате 450 000 ₽ —
более 1 млн семей уже получили выплату
Открыть источник →
Разница между рыночной ипотекой и семейной, ИТ- или сельской программой в 2026 году — это не пара процентов в рекламном буклете, а иногда разница в несколько раз по ставке. Дом на этапе стройки банк одобряет не по материалу стен, а по статусу участка и аккредитации подрядчика — и здесь у каркасного дома и дома из газобетона равные шансы. Дальше вопрос в бюджете, сроках и том, готовы ли вы подождать лишний месяц ради тишины и массивных стен газобетона — или собрать коробку за один сезон на каркасе.
Обе сезонные скидки — на каркасные дома и дома из газобетона — не бессрочны, а условия программ господдержки регулярно пересматривает Правительство. Если участок и программа уже определены, дальше решает не расчёт, а время.
11Частые вопросы
Какая ипотека на строительство дома выгоднее в 2026 году?
По ставке — сельская, от 0,1 до 3%, но она работает только на участках с сельским статусом. Для остальных случаев семейная и ИТ-ипотека дают одинаковую ставку до 6%, разница — в лимите и требованиях к заёмщику.
Можно ли построить каркасный дом в ипотеку?
Да, банк одобряет каркасный дом на тех же условиях, что и капитальный дом из любого другого материала — если участок имеет статус ИЖС, а подрядчик аккредитован банком.
Нужно ли облицовывать дом из газобетона для одобрения ипотеки?
Нет, банк проверяет статус участка, аккредитацию подрядчика и договор подряда, а не финальную отделку фасада — облицовка на решение по кредиту не влияет.
Сколько раз можно получить льготную ипотеку?
Один раз в жизни по федеральным программам господдержки — совместить две программы или получить одну и ту же повторно на новый объект нельзя.
Что будет с деньгами на эскроу-счёте, если стройка задержится?
Деньги остаются на счёте и раскрываются банком по мере выполнения этапов по договору подряда — они не переходят подрядчику авансом и не теряются при задержке сроков.
Подходит ли сельская ипотека для Московской области?
Только для участков, которые официально относятся к сельской территории, сельской агломерации или опорному населённому пункту — статус конкретного участка нужно уточнять в банке до подачи заявки.
Где проверить, какие программы господдержки мне доступны?
Полный перечень мер поддержки при покупке или строительстве жилья и требования к каждой — на портале Госуслуг.
Палагин Никита
Архитектор-проектировщик · СтройИндустрия
30+домов сдано5 летв каркасном строительствеВыпускникМАРХИ по специальности АрхитекторАктивно использую нейросети в визуализации — это сокращает этап согласований с недель до часов: реалистичные рендеры в разных материалах ещё до начала проектирования